
Một quầy bánh mì có thể bán đều mỗi ngày, tiền vẫn vào liên tục, nhưng đến cuối tháng chủ quầy lại không chắc mình đang thực sự dư bao nhiêu. Lý do là tiền khách trả chỉ là phần nhìn thấy rõ nhất. Phía sau đó còn nguyên liệu, bao bì, hao hụt, tiền thuê, nhân công, điện nước, phí theo đơn và nhiều khoản nhỏ khác.
Vì vậy, muốn biết một điểm bán có đang ổn hay không, đừng bắt đầu bằng một con số “lời bao nhiêu”. Hãy bắt đầu từ chính số liệu của quầy: bán được bao nhiêu, mỗi lần bán tốn gì và trong kỳ còn những khoản nào phải trả.
Mục lục bài viết
Kinh doanh bánh mì có lời không? Trước hết hãy nhìn vào 3 điều này
Muốn kiểm tra, hãy nhìn ba việc.
Thứ nhất là bán được bao nhiêu. Cùng một mức giá, một quầy bán đều và một quầy có nhiều ngày vắng khách sẽ cho kết quả rất khác nhau. Đừng nhìn doanh thu một mình; hãy đặt nó cạnh lượng bán thực tế trong cùng khoảng thời gian.
Thứ hai là mỗi món bán ra tốn bao nhiêu. Không chỉ có nguyên liệu chính. Tùy cách bán, một đơn còn có thể kèm bao bì, gia vị, hao hụt, phí thanh toán hoặc phí theo kênh bán. Nếu chỉ lấy giá bán trừ tiền nguyên liệu rồi gọi phần còn lại là “lời”, bạn rất dễ nhìn kết quả tốt hơn thực tế.
Thứ ba là mỗi kỳ còn phải gánh những khoản nào. Tiền thuê, nhân công, điện nước, vận chuyển, dịch vụ hay các khoản vận hành khác vẫn có thể phát sinh dù một ngày bán nhiều hay ít.
Doanh thu cao chưa chắc nói được quầy còn lại bao nhiêu, và con số lợi nhuận của quầy khác càng không thể thay cho số liệu của chính điểm bán bạn đang cân nhắc.
Bán có doanh thu nhưng vì sao cuối tháng vẫn có thể chưa thấy lời?
Doanh thu trong kỳ được hình thành từ giá bán thực tế và số lượng thực tế đã bán trong cùng khoảng thời gian. Nếu có nhiều món hoặc nhiều kênh bán, hãy cộng đúng những phần bạn thực sự đang tính.
| Khoản tiền | Thực tế phát sinh | Dễ bị bỏ sót |
|---|---|---|
| Nguyên liệu, bao bì | Theo lượng thực tế dùng và bán | Gia vị, phụ liệu, bao bì nhỏ |
| Hao hụt | Theo hàng hỏng, dư, sai định lượng hoặc thất thoát đã ghi nhận | Không ghi nên tưởng chi phí thấp hơn |
| Phí theo đơn / kênh bán | Theo từng kênh thực tế nếu có | Phí bị trừ trước khi tiền về |
| Tiền thuê | Theo thỏa thuận thực tế của mặt bằng | Bán chậm vẫn có thể phải trả theo cam kết |
| Nhân công | Theo cách trả lương, ca, giờ hoặc cách kết hợp đang dùng | Không nên mặc định toàn bộ là một khoản cố định |
| Điện nước, vận chuyển | Ghi theo cách thực tế phát sinh | Có thể thay đổi theo mức hoạt động |
| Marketing, dịch vụ, khoản khác | Ghi theo cách thực tế phát sinh | Nhiều khoản nhỏ cộng lại thành đáng kể |
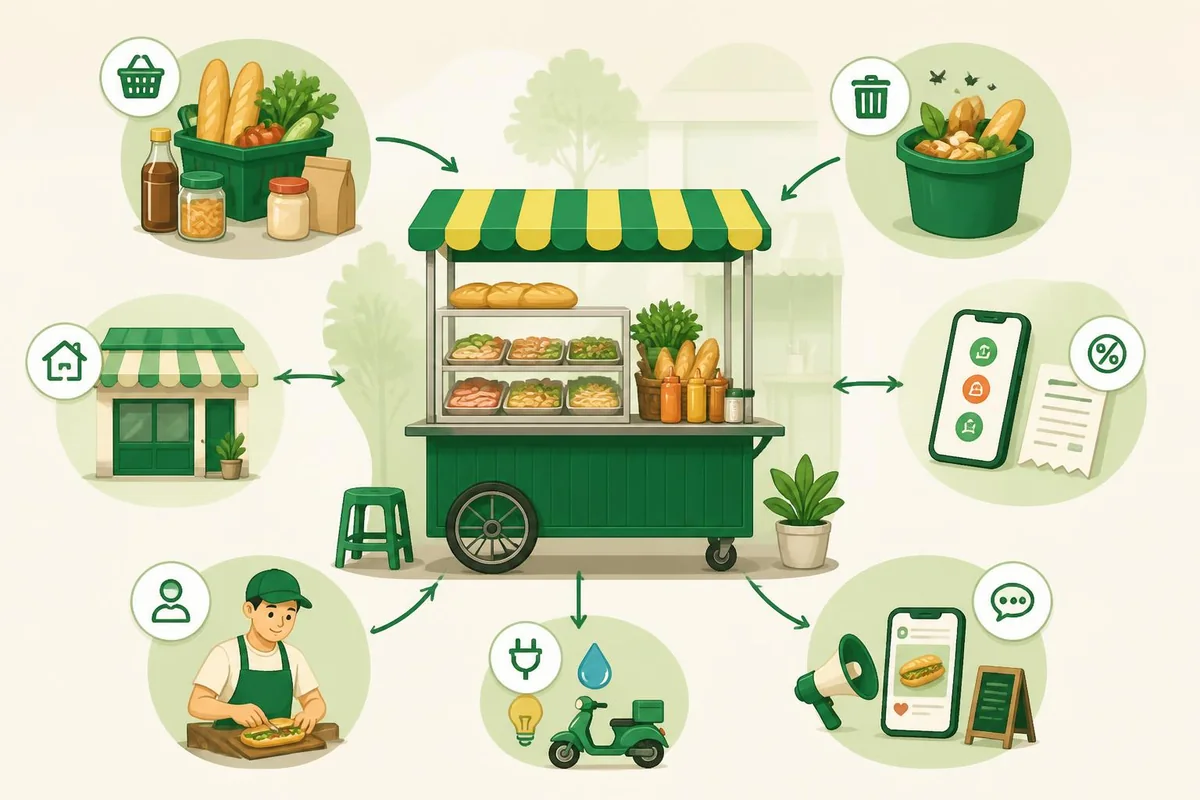
Nếu bạn tính giá vốn một ổ bánh mì, hãy xác định rõ mình đang tính những gì trong đó. Có nơi chỉ ghi nguyên liệu chính, nơi khác còn tính bao bì hoặc những chi phí trực tiếp khác. Không làm rõ các khoản đã tính thì rất dễ so sánh sai.
Tương tự, lãi gộp là phần doanh thu còn lại sau khi trừ giá vốn hàng bán theo những khoản đang được tính; nó chưa phải số tiền cuối cùng sau toàn bộ chi phí vận hành.
Cách an toàn nhất cho người mới là không cố ép mọi khoản vào một nhãn kế toán. Hãy ghi theo cách thực tế phát sinh của quầy. Mục tiêu là nhìn rõ tiền đi đâu, chứ không phải biến bài toán kinh doanh nhỏ thành một bài học tài chính.
Muốn biết quầy của mình có lời hay không, hãy ghi lại 4 nhóm số này
| Bạn cần ghi gì | Ghi thế nào | Giúp bạn biết gì |
|---|---|---|
| Giá bán thực tế | Giá khách thực sự trả cho từng món hoặc nhóm món | Cùng số lượng bán để xác định tiền bán trong kỳ |
| Số lượng bán | Ghi theo ngày và cộng trong cùng một kỳ | Biết thực tế đã bán được bao nhiêu |
| Khoản tăng theo món / đơn | Nguyên liệu, bao bì, phí theo đơn và khoản tăng theo lần bán | Biết mỗi lần bán thêm tốn những gì |
| Khoản còn phải trả trong kỳ | Chỉ ghi phần chưa tính ở nhóm trên; tiền thuê, nhân sự, điện nước, vận chuyển, dịch vụ… theo cách thực tế phát sinh | Biết phần chi phí còn phải được bù trong kỳ |
Điểm quan trọng nhất là: mỗi khoản chỉ tính một lần. Khoản nào đã tính theo món hoặc theo đơn thì đừng đưa lại toàn bộ vào chi phí kỳ. Nếu một khoản vừa thay đổi theo mức bán, vừa có phần phải trả theo kỳ, hãy tách ra khi có thể.
Từ bốn nhóm này, bạn có thể tự kiểm tra khá đơn giản. Trong cùng một kỳ, lấy tiền bán thực tế, trừ các khoản phát sinh theo món hoặc đơn, rồi trừ phần chi phí còn phải gánh mà chưa tính ở trước. Phần còn lại cho biết điểm bán đang dư hay thiếu theo những khoản bạn đã ghi lại.
Đừng vội gọi phần đó là “lợi nhuận ròng” nếu bạn chưa chắc đã tính đủ. Điều cần giữ chắc là: doanh thu không đồng nghĩa với lợi nhuận.
Nếu bạn vẫn đang ở bước chuẩn bị mở bán và chưa rõ cần bao nhiêu tiền ban đầu, nên tách bài toán đó ra khỏi phần vận hành. Bạn có thể xem thêm phần vốn cần chuẩn bị trước khi mở quầy rồi quay lại tính hiệu quả hoạt động của chính mình.
Bán bao nhiêu ổ bánh mì thì bắt đầu đủ chi phí?
Hiểu đơn giản, đây là mức bán mà phần tiền còn lại từ các món bán ra vừa đủ để bù những chi phí liên quan của cùng kỳ. Ở mức đó, bài toán đang ở ranh giới “đủ chi phí”, chứ chưa phải một con số lợi nhuận đáng kỳ vọng.
Trong phép tính này, chi phí cố định trong kỳ nên hiểu là những khoản liên quan mà điểm bán vẫn cần bù trong kỳ đó và chưa được tính vào phần chi phí theo món hoặc theo đơn.
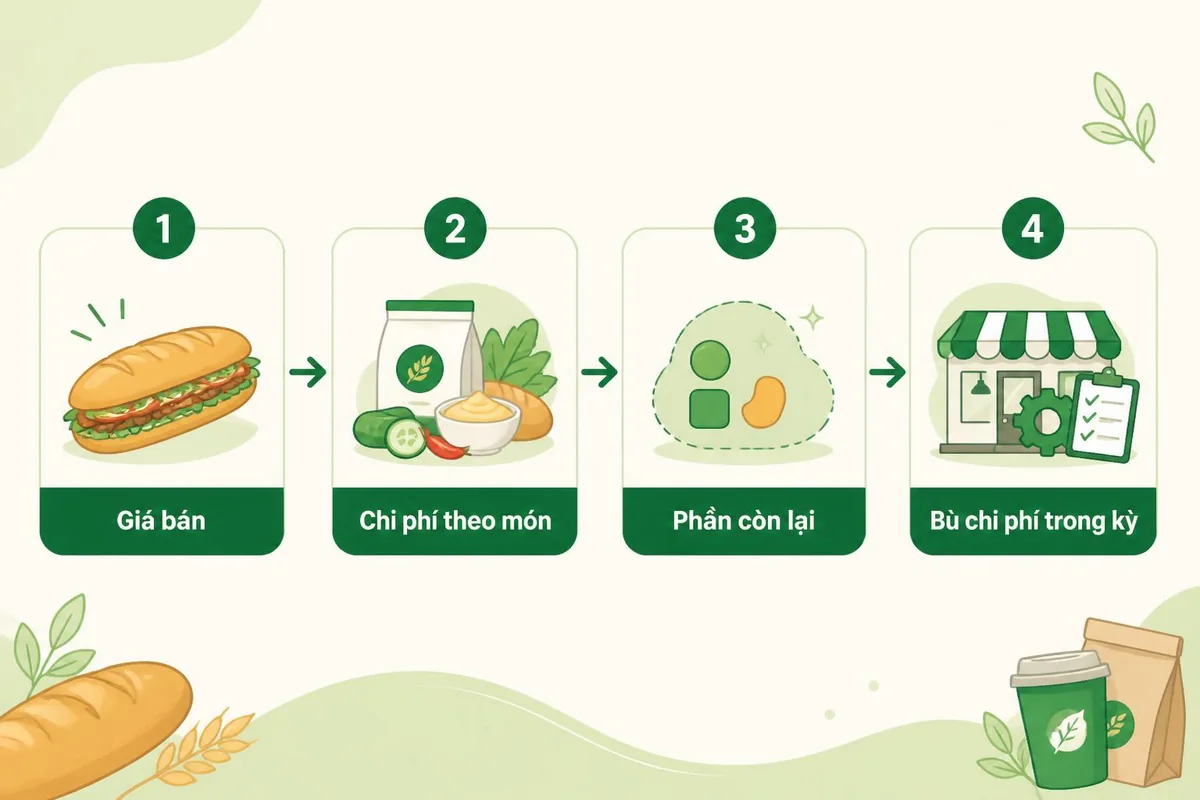
Công thức chỉ hữu ích khi các số được lấy trong cùng một khoảng thời gian và cùng cách tính. Nếu bạn dùng chi phí theo tháng thì phần còn lại trên mỗi sản phẩm và sản lượng cần bán cũng phải theo cùng kỳ. Phần còn lại trên mỗi sản phẩm phải là số dương; nếu bán thêm một món mà khoản thu không đủ bù những chi phí tăng theo món đó, phép tính hòa vốn thông thường không còn cho một kết quả dương có ý nghĩa.
Cũng cần kiểm tra lại việc đếm chi phí. Một khoản đã nằm trong chi phí theo món thì không được đưa lại toàn bộ vào chi phí kỳ.
Nếu quầy chủ yếu bán một sản phẩm ở một mức giá, sau khi tìm được số lượng cần bán để hòa vốn, bạn có thể quy đổi mức sản lượng đó thành một mức tiền bán tương ứng bằng giá bán thực tế. Không cần thêm một công thức thứ hai.
Nếu có nhiều món với giá bán và chi phí khác nhau, kết quả sẽ phụ thuộc vào cơ cấu món thực tế. Khi tỷ trọng các món thay đổi đáng kể, mức hòa vốn cũng có thể thay đổi. Với người mới, chỉ cần hiểu giới hạn này là đủ; không cần biến bài toán thành một chương kế toán nâng cao.
Đừng lấy con số “lời mỗi tháng” của người khác áp vào quầy của bạn
Một con số nghe hấp dẫn chưa chắc sai, nhưng điều quan trọng là con số đó được tính trong hoàn cảnh nào. Hai điểm bán có thể cùng bán bánh mì nhưng khác giá thuê, cách dùng nhân công, tỷ lệ hao hụt, kênh bán và cơ cấu món. Vì vậy, lấy nguyên một con số của người khác rồi áp vào quầy của mình thường không giúp bạn ra quyết định tốt hơn.
Khi gặp một con số như “lời mỗi tháng” hoặc “hoàn vốn X tháng”, hãy tự hỏi ba câu:
- Con số này đến từ đâu và ở thời điểm nào?
- Nó được tính cho mô hình hoặc điểm bán nào, và đã tính những khoản gì?
- Nó dựa trên điều kiện nào, và còn giới hạn gì?
Chỉ ba câu này đã đủ để lọc bớt rất nhiều con số thiếu ngữ cảnh.
Riêng chuyện hoàn vốn, đừng lấy một con số “lời mỗi tháng” rồi chia thẳng cho vốn ban đầu. Muốn tính thời gian hoàn vốn, bạn cần biết tiền thực tế có thể dùng để thu hồi vốn, chứ không chỉ nhìn phần tiền còn lại trong một phép tính vận hành.
Với dữ liệu hiện có của bài này, không có đủ đầu vào để tính một số tháng hoàn vốn cụ thể. Nếu muốn tính cho trường hợp của mình, bạn cần xác định rõ số tiền phải thu hồi và phần tiền thực tế có thể dùng để thu hồi theo từng kỳ.
Nếu không muốn tự lo mọi thứ từ đầu, có thể tìm hiểu mô hình nhượng quyền bánh mì
Sau khi tự kiểm tra phần lời, chi phí và mức hòa vốn, một số người sẽ nhận ra mình còn phải tự lo sản phẩm, nguồn hàng, setup và vận hành.
Khi đó, nhượng quyền có thể là một hướng để so sánh, không phải câu trả lời cho tất cả. Dalabami là mô hình bánh mì que theo hướng bán mang đi, với điểm bán tương đối gọn. Sản phẩm, nguồn nguyên liệu cùng các bước tư vấn, đào tạo, thiết lập và chuyển giao được tổ chức theo hệ thống.
Nhượng quyền cũng không có nghĩa thương hiệu vận hành thay điểm bán. Người trực tiếp kinh doanh vẫn phải chịu trách nhiệm về hàng hóa, nhân sự, bán hàng, thu chi và hoạt động hằng ngày.
Bạn có thể xem mô hình Bánh mì que Đà Lạt – Dalabami để đối chiếu với cách tự triển khai.
Kết luận
Kinh doanh bánh mì có lời hay không không thể trả lời bằng một con số chung cho tất cả mọi người. Điều quan trọng là bạn biết điểm bán của mình thực tế bán được bao nhiêu, mỗi món tốn những khoản gì và trong tháng còn những chi phí nào phải trả.
Chỉ cần ghi lại các con số này đều đặn, bạn sẽ dễ nhìn ra quầy đang dư hay thiếu, mức bán hiện tại đã đủ bù chi phí chưa và kế hoạch ban đầu có cần điều chỉnh hay không. Đừng lấy doanh thu, lợi nhuận hay thời gian hoàn vốn của một điểm bán khác làm kết quả cho mình.

